Domain fengshuifernkurs.de kaufen?
Wir ziehen mit dem Projekt
fengshuifernkurs.de um.
Sind Sie am Kauf der Domain
fengshuifernkurs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fengshuifernkurs.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **

Ähnliche Suchbegriffe für EStG
Top-Angebote
Produkte zum Begriff EStG:
-
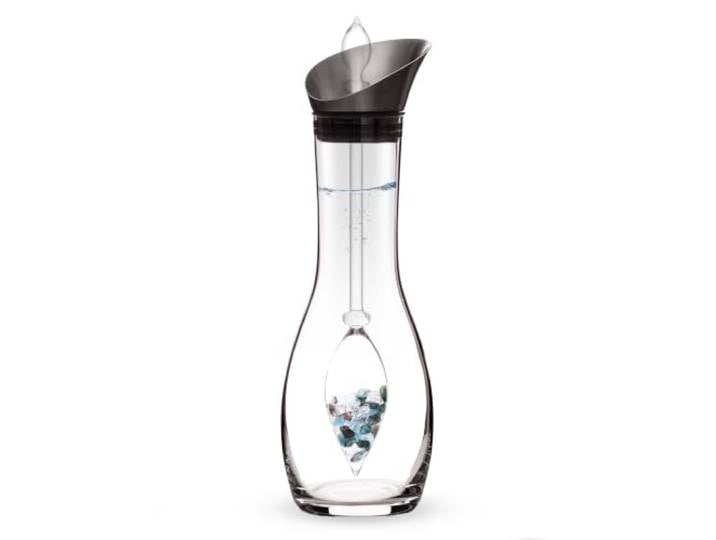
VitaJuwel Era Karaffe LEBENSKRAFT Edelsteinwasserkaraffe mit Smaragd · Aquamarin · Rauchquarz · Bergkristall Vitalität · Erneuerung · Innere StärkeVitaJuwel Era Karaffe LEBENSKRAFT Edelsteinwasserkaraffe mit Smaragd · Aquamarin · Rauchquarz · Bergkristall Vitalität · Erneuerung · Innere Stärke. LEBENSKRAFT erinnert an das Gefühl, an einem klaren Bergbach zu stehen, tief durchzuatmen und mit jedem Schluck neue Energie zu spüren. Smaragd schenkt Erneuerung, Vitalität und natürliche Lebenskraft, während Aquamarin die reine, klärende Frische alpinen Wassers in sich trägt. Rauchquarz hilft, Belastendes loszulassen und neue Stärke zu entfalten. Bergkristall harmonisiert die Energien und macht jedes Glas Edelsteinwasser zu einem Ritual für Regeneration, Balance und bewusste Erneuerung. WASSER. NEU GEDACHT. Seit 2007 entwickelt VitaJuwel im Allgäu hochwertige Edelsteinwasser-Produkte. Die Era Karaffe verbindet zeitloses Design mit der Faszination handverlesener Edelsteine und macht aus gewöhnlichem Trinkwasser ein besonderes Erlebnis. Für Menschen, die Wasser wieder mehr Aufmerksamkeit schenken und seinen Wert neu entdecken möchten. HANDGEFERTIGTE EDELSTEINPHIOLE. Das Herzstück jeder Era ist die kunstvoll gefertigte Edelsteinphiole. Sie wird in traditioneller Handarbeit in einer böhmischen Glasbläsermanufaktur hergestellt und mit sorgfältig ausgewählten, fair gehandelten Edelsteinen befüllt. Im Wasser scheint sie schwerelos zu schweben und verleiht jeder Karaffe eine außergewöhnliche Ausstrahlung. DIE VITAJUWEL-METHODE. Die Edelsteine befinden sich sicher in einer separaten Glasphiole und kommen niemals direkt mit dem Wasser in Berührung. So bleiben sie dauerhaft sauber und geschützt. Dieses einzigartige Konzept verbindet die jahrhundertealte Tradition des Edelsteinwassers mit höchster Hygiene und zeitgemäßer Funktionalität. PREMIUM-GLAS. ZEITLOSE QUALITÄT. Gefertigt aus hochwertigem Borosilikatglas verbindet die Era zeitlose Ästhetik mit außergewöhnlicher Alltagstauglichkeit. Geschmacksneutral, langlebig und robust begleitet sie dich Tag für Tag und macht aus jedem Glas Wasser einen besonderen Moment. Farbe:Lebenskraft154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff EStG:
-
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
VitaJuwel Era Karaffe LEBENSKRAFT Edelsteinwasserkaraffe mit Smaragd · Aquamarin · Rauchquarz · Bergkristall Vitalität · Erneuerung · Innere StärkeVitaJuwel Era Karaffe LEBENSKRAFT Edelsteinwasserkaraffe mit Smaragd · Aquamarin · Rauchquarz · Bergkristall Vitalität · Erneuerung · Innere Stärke. LEBENSKRAFT erinnert an das Gefühl, an einem klaren Bergbach zu stehen, tief durchzuatmen und mit jedem Schluck neue Energie zu spüren. Smaragd schenkt Erneuerung, Vitalität und natürliche Lebenskraft, während Aquamarin die reine, klärende Frische alpinen Wassers in sich trägt. Rauchquarz hilft, Belastendes loszulassen und neue Stärke zu entfalten. Bergkristall harmonisiert die Energien und macht jedes Glas Edelsteinwasser zu einem Ritual für Regeneration, Balance und bewusste Erneuerung. WASSER. NEU GEDACHT. Seit 2007 entwickelt VitaJuwel im Allgäu hochwertige Edelsteinwasser-Produkte. Die Era Karaffe verbindet zeitloses Design mit der Faszination handverlesener Edelsteine und macht aus gewöhnlichem Trinkwasser ein besonderes Erlebnis. Für Menschen, die Wasser wieder mehr Aufmerksamkeit schenken und seinen Wert neu entdecken möchten. HANDGEFERTIGTE EDELSTEINPHIOLE. Das Herzstück jeder Era ist die kunstvoll gefertigte Edelsteinphiole. Sie wird in traditioneller Handarbeit in einer böhmischen Glasbläsermanufaktur hergestellt und mit sorgfältig ausgewählten, fair gehandelten Edelsteinen befüllt. Im Wasser scheint sie schwerelos zu schweben und verleiht jeder Karaffe eine außergewöhnliche Ausstrahlung. DIE VITAJUWEL-METHODE. Die Edelsteine befinden sich sicher in einer separaten Glasphiole und kommen niemals direkt mit dem Wasser in Berührung. So bleiben sie dauerhaft sauber und geschützt. Dieses einzigartige Konzept verbindet die jahrhundertealte Tradition des Edelsteinwassers mit höchster Hygiene und zeitgemäßer Funktionalität. PREMIUM-GLAS. ZEITLOSE QUALITÄT. Gefertigt aus hochwertigem Borosilikatglas verbindet die Era zeitlose Ästhetik mit außergewöhnlicher Alltagstauglichkeit. Geschmacksneutral, langlebig und robust begleitet sie dich Tag für Tag und macht aus jedem Glas Wasser einen besonderen Moment. Farbe:Lebenskraft154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG
-
Schirner, Markus: Meditationstechniken- Wege zu innerer Ruhe, Ausgeglichenheit, Selbsterkenntnis, Reflexion und ResilienzMeditationstechniken- Wege zu innerer Ruhe, Ausgeglichenheit, Selbsterkenntnis, Reflexion und Resilienz , 40 Karten mit Anleitung , Batterien > Autoelektrik , Erscheinungsjahr: 20210422, Produktform: Kartoniert, Autoren: Schirner, Markus, Seitenzahl/Blattzahl: 40, Keyword: Atem; Atemmeditation; Atmen; Aura; Ausgeglichenheit; Bewusstheit; Bewusstsein; Buddhismus; Chakras; Denkschleifen; Energiekörper; Entspannung; Fantasiereise; Gedankenkarussell; Gedankenleere; Gedankenstille; Gehmeditation; Geist; Gelassenheit; Hinduismus; Innenweltreise; Intuition; Kartendeck; Kartenset; Klang; Koan; Kontemplation; Körper; Körpermeditation; Körperwahrnehmung; Lebensfreude; Lebensqualität; Leistungsfähigkeit; Lotossitz; Mantra; Markus Schirner; Meditation; Mudra; Om; Religion; Resilienz; Ruhe; Schirner; Schirner Verlag; Seele; Stille; Tibet; Transformation; Versenkung; Visualisierung; Wohlbefinden; Zen; transzendentale Meditation; Übungen, Fachschema: Stressbewältigung~Achtsamkeit~Meditation, Fachkategorie: Achtsamkeit~Körper und Geist: Meditation und Visualisierung~Traditional rituals and ceremonies~Fitness und Ernährung, Warengruppe: HC/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 157, Breite: 108, Höhe: 32, Gewicht: 293, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Wer braucht eine Freistellungsbescheinigung 48 EStG?
Eine Freistellungsbescheinigung nach § 48 EStG wird benötigt, wenn ein Auftraggeber Zahlungen an einen Auftragnehmer leistet, der selbstständig tätig ist. Der Auftragnehmer kann diese Bescheinigung beantragen, um zu belegen, dass er von der Abführung von Steuern befreit ist. Dies ist insbesondere relevant, um eine Doppelbesteuerung zu vermeiden. Ohne Freistellungsbescheinigung müsste der Auftraggeber die Steuern einbehalten und an das Finanzamt abführen. In vielen Fällen wird die Freistellungsbescheinigung daher als Nachweis der steuerlichen Unbedenklichkeit benötigt. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.