Domain fengshuifernkurs.de kaufen?
Wir ziehen mit dem Projekt
fengshuifernkurs.de um.
Sind Sie am Kauf der Domain
fengshuifernkurs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fengshuifernkurs.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
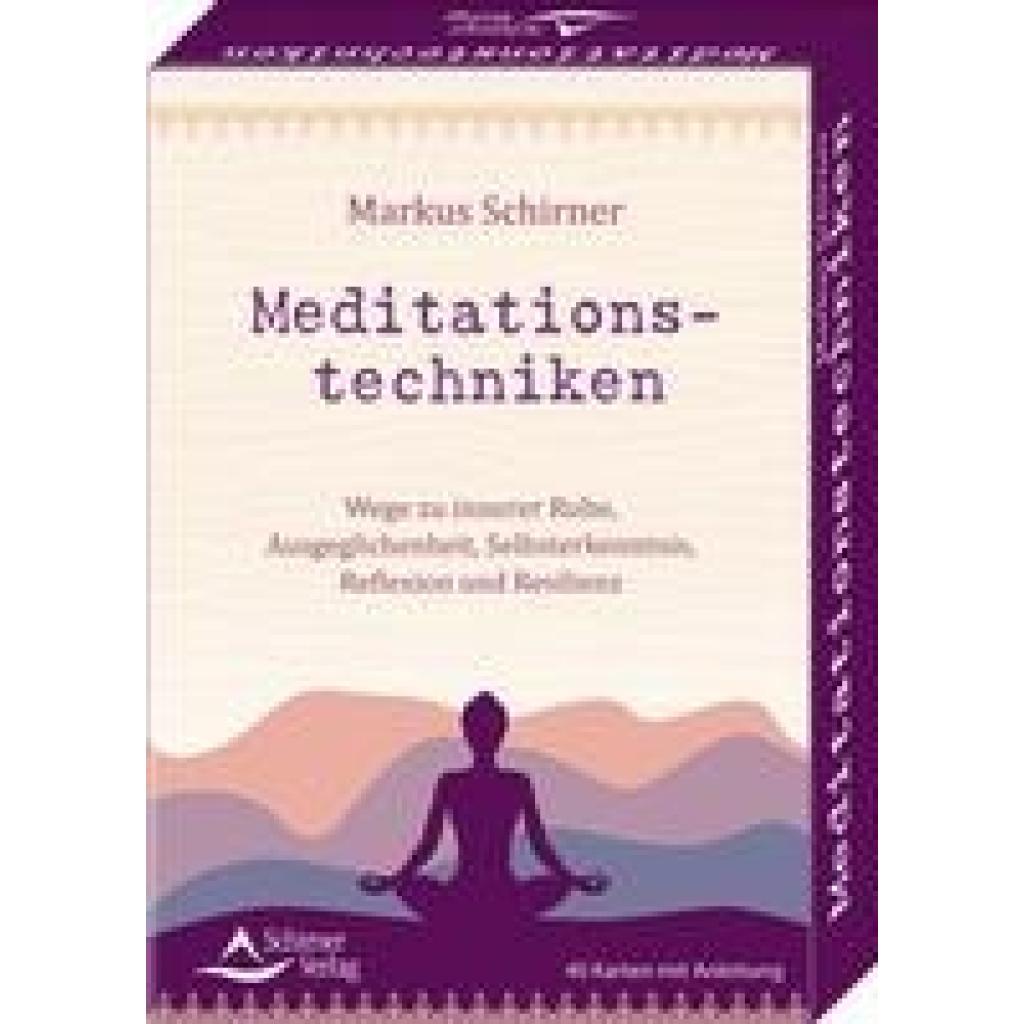
Schirner, Markus: Meditationstechniken- Wege zu innerer Ruhe, Ausgeglichenheit, Selbsterkenntnis, Reflexion und ResilienzMeditationstechniken- Wege zu innerer Ruhe, Ausgeglichenheit, Selbsterkenntnis, Reflexion und Resilienz , 40 Karten mit Anleitung , Batterien > Autoelektrik , Erscheinungsjahr: 20210422, Produktform: Kartoniert, Autoren: Schirner, Markus, Seitenzahl/Blattzahl: 40, Keyword: Atem; Atemmeditation; Atmen; Aura; Ausgeglichenheit; Bewusstheit; Bewusstsein; Buddhismus; Chakras; Denkschleifen; Energiekörper; Entspannung; Fantasiereise; Gedankenkarussell; Gedankenleere; Gedankenstille; Gehmeditation; Geist; Gelassenheit; Hinduismus; Innenweltreise; Intuition; Kartendeck; Kartenset; Klang; Koan; Kontemplation; Körper; Körpermeditation; Körperwahrnehmung; Lebensfreude; Lebensqualität; Leistungsfähigkeit; Lotossitz; Mantra; Markus Schirner; Meditation; Mudra; Om; Religion; Resilienz; Ruhe; Schirner; Schirner Verlag; Seele; Stille; Tibet; Transformation; Versenkung; Visualisierung; Wohlbefinden; Zen; transzendentale Meditation; Übungen, Fachschema: Stressbewältigung~Achtsamkeit~Meditation, Fachkategorie: Achtsamkeit~Körper und Geist: Meditation und Visualisierung~Traditional rituals and ceremonies~Fitness und Ernährung, Warengruppe: HC/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 157, Breite: 108, Höhe: 32, Gewicht: 293, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
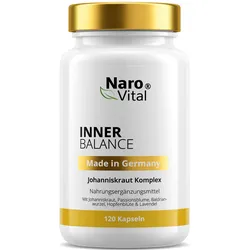
NaroVital Inner Balance – Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit können Körper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut – ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 μg 100% Vitamin D3 5 μg 100% Folsäure 200 μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln – ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen – idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf können die Kapseln geöffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 °C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Entspannung für Eltern - Ruhe und mehr Ausgeglichenheit mit Autogenem Training und Progressiver Muskelentspannung - Torsten Abrolat,FranziskaEntspannung Für Eltern - Ruhe Und Mehr Ausgeglichenheit Mit Autogenem Training Und Progressiver Muskelentspannung Von Torsten Abrolat,franziska Diesmann, Syncsouls Audiobooks, Sprecher: Torsten Abrolat,franziska Diesmann, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schirner, Markus: Meditationstechniken- Wege zu innerer Ruhe, Ausgeglichenheit, Selbsterkenntnis, Reflexion und ResilienzMeditationstechniken- Wege zu innerer Ruhe, Ausgeglichenheit, Selbsterkenntnis, Reflexion und Resilienz , 40 Karten mit Anleitung , Batterien > Autoelektrik , Erscheinungsjahr: 20210422, Produktform: Kartoniert, Autoren: Schirner, Markus, Seitenzahl/Blattzahl: 40, Keyword: Atem; Atemmeditation; Atmen; Aura; Ausgeglichenheit; Bewusstheit; Bewusstsein; Buddhismus; Chakras; Denkschleifen; Energiekörper; Entspannung; Fantasiereise; Gedankenkarussell; Gedankenleere; Gedankenstille; Gehmeditation; Geist; Gelassenheit; Hinduismus; Innenweltreise; Intuition; Kartendeck; Kartenset; Klang; Koan; Kontemplation; Körper; Körpermeditation; Körperwahrnehmung; Lebensfreude; Lebensqualität; Leistungsfähigkeit; Lotossitz; Mantra; Markus Schirner; Meditation; Mudra; Om; Religion; Resilienz; Ruhe; Schirner; Schirner Verlag; Seele; Stille; Tibet; Transformation; Versenkung; Visualisierung; Wohlbefinden; Zen; transzendentale Meditation; Übungen, Fachschema: Stressbewältigung~Achtsamkeit~Meditation, Fachkategorie: Achtsamkeit~Körper und Geist: Meditation und Visualisierung~Traditional rituals and ceremonies~Fitness und Ernährung, Warengruppe: HC/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 157, Breite: 108, Höhe: 32, Gewicht: 293, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Einkunftserzielungsabsicht oder Liebhaberei bei Immobilienvermietung, Taschenbuch von Michael Stein, GRIN, 978-3-640-32795-9Einkunftserzielungsabsicht Oder Liebhaberei Bei Immobilienvermietung, Taschenbuch Von Michael Stein, Grin, 978-3-640-32795-9, Seitenanzahl: 50852,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.